55세부터 얼마나 받을 수 있을까? 한도·이자·장단점·주의사항
집은 있지만 은퇴 후 사용할 현금이 부족하다면 주택의 Home Equity를 활용하는 방법 중 하나가 Reverse Mortgage입니다.
캐나다 리버스 모기지(Reverse Mortgage)는 일반적으로 55세 이상 주택 소유자가 집을 팔지 않고 주택가치의 일부를 대출받는 상품입니다. 보통 주택 감정가의 최대 약 55%까지 가능하지만 실제 한도는 나이, 공동명의자의 나이, 주택가격·상태·종류, lender의 기준에 따라 달라집니다.
1. 리버스 모기지란?
일반 Mortgage는 매달 원금과 이자를 갚아 대출잔액을 줄이는 구조입니다. 반면 Reverse Mortgage는 일반적으로 정기적인 mortgage payment를 하지 않고, 발생한 이자가 대출잔액에 더해집니다.
따라서 가장 중요한 질문은 단순히 “얼마를 받을 수 있나?”가 아니라 “10년 또는 20년 뒤 빚과 남아 있는 Home Equity가 얼마인가?”입니다.
2. 누가 신청할 수 있나?
일반적인 기본 조건은 다음과 같습니다.
- 보통 55세 이상
- 주택 소유자
- 담보주택이 일반적으로 Principal Residence
- 주택 감정 필요
- 공동명의자가 있다면 그 사람의 나이도 한도 계산에 영향을 줄 수 있음
캐나다 금융소비자청(FCAC, Financial Consumer Agency of Canada)에 따르면, Principal Residence를 일반적으로 1년에 최소 6개월 정도 거주하는 주택으로 설명합니다.
3. 나이가 많을수록 더 많이 받을 수 있을까?
일반적으로 나이는 Reverse Mortgage 한도에 중요한 영향을 줍니다. 실제 승인금액은 나이 + 공동명의자 + 주택가치 + 지역 + 주택상태 + lender 기준을 함께 적용해 계산해야 합니다.
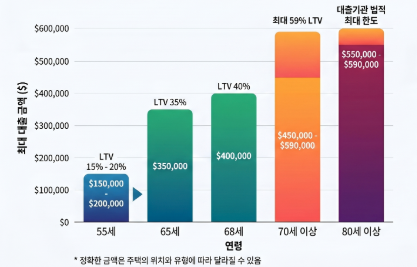
4. 나이별 리버스 모기지 한도 예시(주택 가격 $1,000,000)
아래 그래프는 원고의 설명용 예시이며, 나이별 확정 한도나 금융기관의 승인표가 아닙니다. 실제 한도는 상품과 심사 조건에 따라 달라집니다. FCAC는 보통 최대 55%로 안내하며, Equitable Bank Flex PLUS처럼 최대 59%를 안내하는 상품도 있습니다.
5. 일반 Mortgage·HELOC와 무엇이 다를까?
| 구분 | 일반 Mortgage | HELOC | Reverse Mortgage |
|---|---|---|---|
| 정기 상환 | 있음 | 보통 있음 | 일반적으로 없음 |
| 주요 대상 | 일반 homeowner | Home Equity 보유자 | 보통 55세 이상 |
| 금리 | 상대적으로 낮음 | 일반 Mortgage보다 높을 수 있음 | 일반적으로 더 높음 |
| 대출잔액 | 상환하며 감소 | 사용·상환에 따라 변동 | 상환하지 않으면 증가 |
| Home Equity | 증가 가능 | 사용하면 감소 | 장기간 이용 시 감소 가능 |
FCAC는 Reverse Mortgage의 금리가 일반 Mortgage나 HELOC보다 일반적으로 높다고 안내합니다.
6. 월 납입금이 없으면 이자도 없는 것일까?
아닙니다.
Reverse Mortgage는 정기적인 mortgage payment가 없는 대신 이자가 대출잔액에 계속 더해질 수 있습니다. 이 때문에 시간이 지날수록 원금뿐 아니라 누적된 이자에도 다시 이자가 붙는 효과가 발생합니다.
예를 들어 $200,000을 빌리고 금리가 연 6.5%로 계속 유지된다고 단순 가정하면:
| 기간 | 예상 Balance |
|---|---|
| 시작 | $200,000 |
| 5년 | 약 $274,000 |
| 10년 | 약 $375,000 |
| 15년 | 약 $514,000 |
| 20년 | 약 $705,000 |
※ 교육용 단순 복리 예시이며 실제 금리와 계산방법은 상품에 따라 다릅니다.
7. 집값이 올라가면 이자 문제는 해결될까?
반드시 그렇지는 않습니다.
아래 예시의 연 2% 주택가격 상승률은 Toronto의 공식 평균값이 아니라 보수적인 시뮬레이션 가정입니다. 실제 분석에서는 Toronto MLS HPI 같은 장기 주택가격 지표를 참고하되, 미래 가격은 예측할 수 없으므로 0%·2%·4%처럼 여러 시나리오를 비교하는 것이 더 적절합니다.
다음은 단순 예입니다.
- 현재 주택가격: $1,000,000
- Reverse Mortgage: $250,000
- Mortgage interest: 연 6.5%
- 주택가격 상승: 연 2%
- 추가 대출·상환 없음
Home Value vs Reverse Mortgage Balance
| 기간 | 주택가치 | 대출잔액 | 남은 Equity |
|---|---|---|---|
| 0년 | $1,000,000 | $250,000 | $750,000 |
| 5년 | $1,104,081 | $342,522 | $761,559 |
| 10년 | $1,218,994 | $469,284 | $749,710 |
| 15년 | $1,345,868 | $642,960 | $702,908 |
| 20년 | $1,485,947 | $880,911 | $605,036 |
이 예에서는 20년 뒤 집값이 약 $1.49M으로 올라도 Reverse Mortgage 잔액이 약 $881,000까지 증가합니다. 즉 집값 상승만을 기대하고 장기 이자비용을 무시해서는 안 됩니다.
8. Reverse Mortgage의 장점
- 집을 팔지 않고 Home Equity 활용 가능
- 일반적으로 정기적인 mortgage payment가 없음
- 주택 소유권 유지
- 받은 대출금 자체는 일반적으로 과세소득이 아님
- 받은 대출금 자체는 OAS·GIS에 영향을 주지 않음
- Lump sum 또는 분할 수령이 가능한 상품도 있음
9. 단점도 반드시 함께 봐야 한다
Reverse Mortgage의 가장 큰 단점은 장기간 이용할수록 대출잔액이 증가한다는 것입니다.
또한 일반 Mortgage나 HELOC보다 금리가 높을 수 있고, 시간이 지나면서 Home Equity와 향후 상속재산이 감소할 수 있습니다. Appraisal, setup, legal, closing cost 등이 추가로 발생할 수도 있습니다.
10. 중도상환·중도해지 Penalty
Reverse Mortgage를 예상보다 빨리 갚거나 집을 팔 경우 Prepayment Charge가 발생할 수 있습니다.
예를 들어 Equitable Bank의 현재 Reverse Mortgage guide에는 Flex 상품의 경우 초기 몇 년 동안 일정 개월분의 interest를 기준으로 prepayment charge를 부과하는 구조가 공개되어 있습니다.
따라서 3~5년 안에 집을 팔거나 downsizing할 가능성이 있다면 금리보다 penalty 구조를 먼저 확인하는 것이 좋습니다.
11. 집값보다 대출잔액이 커지면 어떻게 될까?
일부 상품은 No Negative Equity Guarantee를 제공합니다. 예를 들어 Equitable Bank의 Flex 상품은 borrower가 property tax, home insurance, property maintenance 등 mortgage obligation을 지킨다는 조건 아래 이러한 보호장치를 제공합니다.
No Negative Equity Guarantee가 적용되는 상품이고 계약 조건을 충족했다면, 일반적으로 lender가 집의 공정시장가치(Fair Market Value)를 초과한 부분까지 borrower나 estate에 청구하지 않는 구조입니다.
계약 전에 반드시 확인할 질문은 하나입니다.
“집을 팔 때 Reverse Mortgage balance가 Fair Market Value보다 많으면 초과액은 누가 부담하는가?”
12. 집을 자녀에게 물려줄 계획이라면?
Reverse Mortgage를 받아도 homeowner가 집의 소유권을 유지합니다.
하지만 대출잔액과 누적이자가 증가할수록 상속인에게 남는 Home Equity는 줄어들 수 있습니다. 예:
Home Value $1,200,000
− Reverse Mortgage $550,000
= 남은 Equity 약 $650,000
실제 매각 시에는 부동산 수수료, 법률비용 등도 고려해야 합니다.
13. Borrower가 사망하면 어떻게 되나?
Reverse Mortgage는 일반적으로 다음과 같은 경우 상환이 요구됩니다.
- 집을 판매할 때
- 해당 주택에서 이사할 때
- 마지막 borrower가 사망했을 때
- 계약상 default가 발생했을 때
14. 집을 계속 관리해야 한다
Reverse Mortgage를 받더라도 homeowner의 책임은 계속됩니다.
Property tax, home insurance, 주택관리 등 계약조건을 지키지 않으면 default가 발생할 수 있으며 심각한 경우 foreclosure로 이어질 수 있습니다.
15. 최대 금액을 한꺼번에 받는 것이 좋은가?
반드시 그렇지는 않습니다.
예를 들어 $350,000까지 승인받았지만 당장 $100,000만 필요하다면 처음부터 전액을 인출할 경우 필요하지 않은 자금에도 이자가 발생할 수 있습니다.
FCAC는 Reverse Mortgage를 전체 Lump Sum, 일부 선지급 후 추가 인출, Regular Payment 등의 방식으로 받을 수 있으며, 인출방식에 따라 비용이 달라질 수 있다고 설명합니다.
16. 흔한 오해 7가지
① Reverse Mortgage를 받으면 은행이 집주인이 된다?
아닙니다. 일반적으로 homeowner가 계속 소유권을 유지합니다.
② 55세가 되면 누구나 집값의 55%를 받을 수 있다?
아닙니다. 55%는 일반적으로 안내되는 최대 수준이며, 상품에 따라 상한이 다르고 실제 한도는 여러 조건에 따라 달라집니다.
③ 월 납입금이 없으면 이자도 없다?
아닙니다. 이자는 balance에 누적될 수 있습니다.
④ 기존 Mortgage가 있으면 신청할 수 없다?
반드시 그렇지는 않습니다. 기존 담보대출을 Reverse Mortgage proceeds로 상환하는 구조가 가능할 수 있습니다.
⑤ Reverse Mortgage가 OAS·GIS를 줄인다?
FCAC는 Reverse Mortgage proceeds가 OAS와 GIS에 영향을 주지 않는다고 설명합니다.
⑥ 언제든 비용 없이 해지할 수 있다?
상품에 따라 Prepayment Charge가 발생할 수 있습니다.
⑦ Reverse Mortgage는 무조건 좋은 상품 또는 나쁜 상품이다?
실제 판단에는 나이, 필요한 자금, 예상 거주기간, 금리, 다른 대출 가능성, 상속계획 등을 함께 비교해야 합니다.
17. Reverse Mortgage를 선택하기 전 다른 방법도 비교하자
Reverse Mortgage가 유일한 방법은 아닙니다.
HELOC, 일반 Mortgage/Refinance, Home Equity Loan, Downsizing 등도 비교할 수 있습니다.
특히 소득이 충분해 일반 mortgage나 HELOC qualification이 가능하다면 금리와 전체 borrowing cost를 먼저 비교하는 것이 중요합니다.
18. 계약 전에 반드시 확인할 10가지
- 현재 적용되는 금리는?
- 고정금리 인가 아니면 변동금리 인가?
- 실제 승인금액은?
- 기존 Mortgage 상환 후 남는 현금은?
- Setup·Appraisal·Legal 비용은?
- Penalty 없이 상환할 수 있는 금액은?
- 3~5년 안에 집을 팔면 penalty는?
- No Negative Equity Guarantee가 있는가?
- 10·15·20년 후 예상 balance는?
- 사망 후 estate의 상환기한은?
결론
Reverse Mortgage의 가장 큰 장점은 집을 팔지 않고 Home Equity를 현금화할 수 있다는 점입니다.
하지만 매달 payment를 하지 않는 대신 interest가 balance에 누적될 수 있기 때문에 현재 받을 수 있는 금액보다 10년·20년 뒤 남아 있는 Home Equity를 함께 계산하는 것이 더 중요합니다.
따라서 결정 전에는 Reverse Mortgage 한도와 금리만 보지 말고 예상 거주기간, 중도상환 penalty, 주택가격 변화, 상속계획, 다른 financing option을 함께 비교하는 것이 좋습니다.
Disclaimer
이 글은 캐나다 Reverse Mortgage에 대한 일반적인 정보 제공을 목적으로 하며 개인별 금융·법률·세무 자문이 아닙니다. 금리, 대출한도, 수수료, penalty 및 lender의 상품조건은 변경될 수 있으므로 계약 전 최신 조건을 반드시 확인하시기 바랍니다.
Last Updated: September 2026
공식 참고자료
- 캐나다 금융소비자청(FCAC): Reverse mortgages
- Equitable Bank: 상품 비교 및 금리
- Equitable Bank: Reverse Mortgage Homeowner Guide
개인 상황에 맞는 한도와 대안을 비교하려면 문의하기를 이용해 주세요. 상황별 모기지 글 더 보기