캐나다 모기지 신용점수는 대출 심사의 중요한 요소입니다. 이 가이드에서는 모기지 최소 신용점수의 의미, Credit Report 보는 법, R1·R9 코드, 신용 사용률과 오류 정정 절차를 살펴봅니다.
은행은 Credit Report에서 무엇을 볼까?
집을 사기 위해 다운페이먼트와 소득만 준비하면 될까요? 모기지 심사에서 빼놓을 수 없는 또 하나의 중요한 요소가 신용(Credit)입니다.
대출기관은 모기지를 심사할 때 Credit Score뿐 아니라 Credit Report에 나타난 상환 이력, 현재 부채, 신용 사용 패턴, 연체 및 Collection, 최근 Credit Inquiry 등을 함께 검토합니다. 따라서 주택 구입 직전에 신용점수를 확인하기보다 평소 자신의 신용 상태를 알고 관리하는 것이 중요합니다.
1. Credit Score와 Credit Report, 무엇이 다를까?
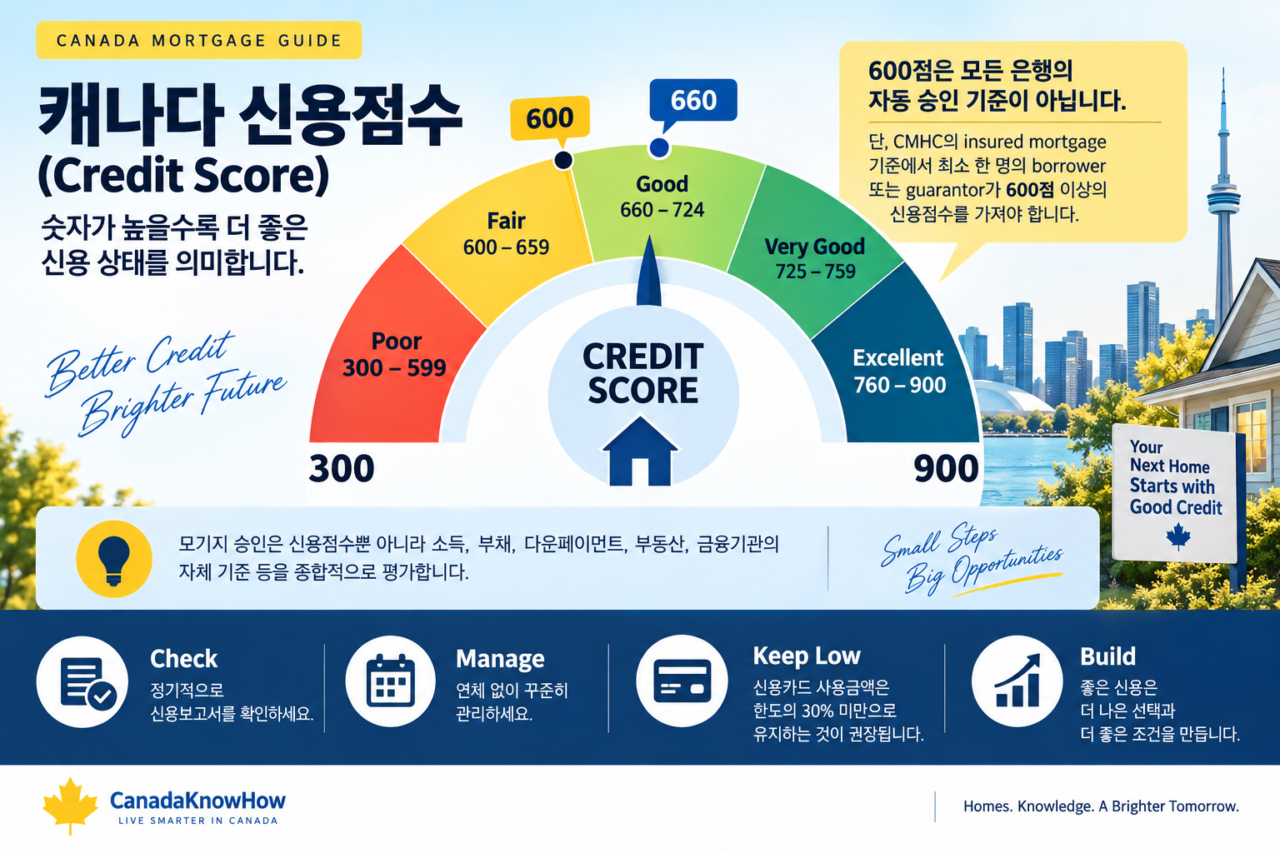
Credit Score는 신용정보를 바탕으로 계산되는 숫자로 캐나다에서는 일반적으로 300~900점입니다. 점수가 높을수록 대출금을 약속대로 상환할 가능성이 높은 것으로 평가됩니다.
반면 Credit Report는 신용카드, Line of Credit, 자동차 대출 등 신용계좌의 종류와 잔액, 상환 이력, Collection, Credit Inquiry 등의 정보를 담은 기록입니다.
즉,
Credit Score = 신용상태를 숫자로 요약한 결과
Credit Report = 그 점수가 만들어진 신용이력
이라고 이해하면 쉽습니다.
2. 모기지에 필요한 신용점수는 몇 점일까?
캐나다 모든 은행에 공통적으로 적용되는 하나의 ‘최소 모기지 신용점수’가 있는 것은 아닙니다. 금융기관마다 자체적인 underwriting 기준이 있으며 신용 외에도 소득, 부채, 다운페이먼트, 부동산과 대출상품 등을 종합적으로 심사합니다.
다만 CMHC insured mortgage의 경우 최소 한 명의 borrower 또는 guarantor가 600점 이상의 신용점수를 가져야 한다는 기준이 있습니다.
따라서 “600점이면 은행 모기지가 자동 승인된다”고 이해해서는 안 됩니다.
한눈에 보는 캐나다 신용점수
3. Equifax와 TransUnion, 왜 둘 다 확인해야 할까?
캐나다의 주요 Credit Bureau는 Equifax Canada와 TransUnion Canada입니다.
두 기관의 보고서와 점수가 반드시 똑같지는 않습니다. 보유한 정보와 업데이트 시점 등이 다를 수 있고, 소비자가 확인하는 Credit Score와 실제 lender가 사용하는 점수 역시 다를 수 있습니다.
따라서 주택 구입을 준비한다면 Equifax와 TransUnion 두 보고서를 모두 확인하는 것이 좋습니다.
본인이 자신의 Credit Report나 Credit Score를 확인하는 것은 일반적인 Soft Inquiry로 신용점수에 영향을 주지 않습니다.
4. Hard Check와 Soft Check는 무엇이 다를까?
Soft Inquiry는 자신이 자신의 신용정보를 확인하는 경우처럼 일반적으로 신용점수에 영향을 주지 않는 조회입니다.
반면 실제로 모기지, 자동차 대출, 신용카드 등을 신청하면서 금융기관이 신용을 조회하면 Hard Inquiry가 발생할 수 있으며 신용점수에 영향을 줄 수 있습니다.
모기지 금리를 비교할 때도 여러 달에 걸쳐 반복적으로 신청하기보다는 비교 시기를 집중시키는 것이 좋습니다. 캐나다 금융소비자청(FCAC)은 자동차 대출이나 모기지의 금리를 비교할 경우 여러 lender의 quote를 2주 이내에 받도록 권고하고 있습니다.
참고: FCAC: 신용점수 관리
5. Credit Report 보는 법과 R1·R9의 의미
Credit Report를 처음 보면 숫자와 영문 코드 때문에 어렵게 느껴질 수 있습니다.
전통적인 신용보고 체계에서는 계좌 종류를 다음과 같은 문자로 표시해 왔습니다.
| 코드 | 의미 | 대표적인 예 |
|---|---|---|
| R | Revolving Credit | Credit Card |
| I | Installment Credit | Car/Personal Loan |
| O | Open Account | Open Credit Account |
| M | Mortgage | Mortgage |
예를 들어 R1은 revolving account가 정상적인 상환 상태라는 의미로 사용되어 왔으며 R2, R3 등은 연체기간이 길어진 상태를 나타냅니다.
R1과 R9는 전체 신용점수가 아니라 개별 회전신용 계좌의 상환 상태 코드입니다. 전통적인 분류에서 R1은 정상 상환 범주, R9는 부실채권이나 추심 이관 등 심각한 문제가 있는 상태를 뜻합니다. R1이라고 잔액이 0이라는 뜻은 아니며, 이 코드를 납부기한을 늦춰도 된다는 의미로 해석해서는 안 됩니다. 캐나다 소비자업무국: 전통적인 신용등급 코드
다만 현재 Credit Report의 표시 방식은 기관이나 보고서에 따라 다를 수 있으므로 R1·R2 같은 코드 하나보다 전체 Payment History를 확인하는 것이 중요합니다.
특히 다음 항목을 살펴보세요: 본인이 만들지 않은 계좌, 잘못 기록된 late payment, 이미 갚은 대출의 잔액, Collection, 잘못된 credit limit, 자신이 신청하지 않은 inquiry 등입니다.
이러한 확인은 단순한 신용점수 관리뿐 아니라 Identity Theft나 Fraud를 조기에 발견하는 데도 도움이 될 수 있습니다.
6. Credit Utilization이란?
Credit Utilization은 사용 가능한 revolving credit 한도 가운데 현재 사용하고 있는 비율입니다.
예를 들어 신용카드 한도가 $10,000이고 현재 잔액이 $2,000이라면 utilization은 20%입니다.
FCAC는 사용 가능한 credit limit의 30% 미만을 사용하는 것을 목표로 할 것을 권고합니다. 하지만 30%를 넘는 순간 신용점수가 자동으로 떨어진다는 뜻은 아닙니다.
중요한 것은 높은 balance를 지속적으로 유지하지 않고 신용을 안정적으로 관리하는 것입니다.
7. Credit Report Dispute: 오류를 발견했을 때
정기적인 신용조회가 중요한 또 다른 이유는 Credit Report의 오류를 미리 발견할 수 있기 때문입니다.
오류를 발견했다면 먼저 Equifax와 TransUnion 중 어느 보고서에 문제가 있는지 확인하고, bank statement나 payment receipt 등 관련 증빙자료를 준비합니다. 이후 해당 Credit Bureau에 Dispute를 신청할 수 있습니다.
일반적인 과정은 다음과 같습니다.
오류 발견 → 증빙자료 확인 → Credit Bureau에 Dispute → 정보 제공기관 확인 → 오류 인정 시 수정
잘못된 정보에 대한 dispute와 수정에는 비용이 들지 않습니다.
다만 꼭 기억해야 할 점이 있습니다.
Dispute는 정확한 나쁜 신용기록을 삭제하는 방법이 아니라, 잘못 기록된 정보를 바로잡는 절차입니다.
조사 결과 정보가 정확한 것으로 확인되면 해당 기록은 유지될 수 있습니다.
정정 절차: FCAC: 신용보고서 오류와 사기 확인 · TransUnion Canada: Credit Report Dispute
8. 나쁜 신용기록은 얼마나 오래 남을까?
모든 negative information이 영원히 남는 것은 아닙니다.
일반적인 late payment 또는 unpaid credit card와 loan 정보는 최대 약 6년 동안 남을 수 있습니다. Credit Inquiry와 Bankruptcy 등은 정보의 종류, Credit Bureau 및 거주 지역에 따라 보존기간이 달라질 수 있습니다.
참고: FCAC: 신용정보 보존기간
따라서 오래된 기록이 있다고 무조건 기다리기보다 현재 보고서에 어떤 기록이 실제로 남아 있는지 직접 확인하는 것이 먼저입니다.
9. 오해와 진실 — 신용점수에 관한 흔한 질문
| 흔한 오해 | 실제로는 |
|---|---|
| 내 Credit Score를 확인하면 점수가 떨어진다 | 아니요. 본인 조회는 점수에 영향을 주지 않습니다. |
| 800점이어야 좋은 모기지를 받을 수 있다 | 아니요. 신용 외 여러 조건을 함께 심사합니다. |
| 소득이 높으면 Credit Score도 높다 | 아니요. 소득과 신용점수는 별개의 개념입니다. |
| 신용카드를 안 쓰는 것이 가장 좋다 | 관리 가능한 신용계좌를 연체 없이 유지하는 것이 중요합니다. 점수만을 위해 불필요한 카드를 만들거나 빚을 늘릴 필요는 없습니다. |
| 오래된 카드는 무조건 닫는 것이 좋다 | 전체 credit limit과 신용이력에 영향을 줄 수 있습니다. |
| Equifax와 TransUnion 점수는 같아야 한다 | 아니요. 정보·갱신 시점·점수 모형에 따라 다를 수 있습니다. 금융기관이 이용하는 보고서와 점수는 기관·상품별로 확인해야 합니다. |
| Dispute하면 나쁜 기록을 삭제할 수 있다 | 잘못된 정보를 수정해서 정확한 정보와 점수로 복구하는 절차입니다. |
10. 집을 살 계획이라면 언제부터 준비해야 할까?
좋은 신용은 모기지를 신청하기 한 달 전에 갑자기 만들기 어렵습니다. 가능하다면 주택 구입 약 6~12개월 전부터 자신의 Credit Report를 확인해서 잔액과 오류를 점검하는 준비가 도움이 됩니다. 점수 변화와 소요기간은 개인별로 다릅니다.
집 사기 전 신용관리 타임라인
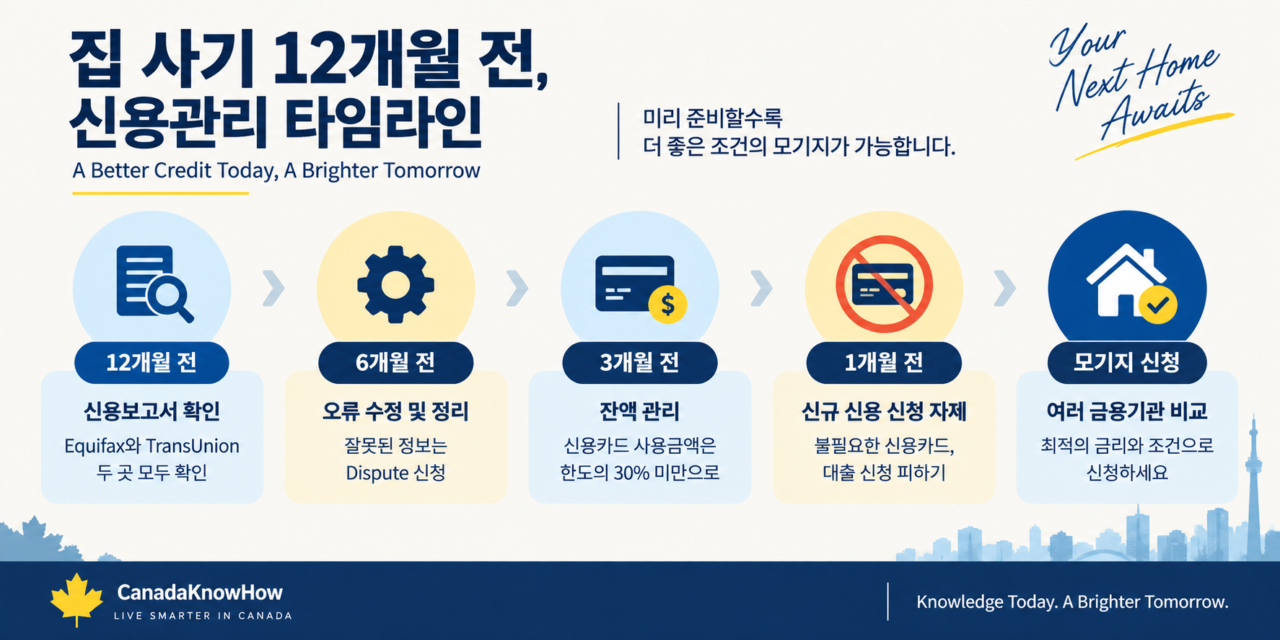
- 12개월 전부터: Equifax와 TransUnion 보고서를 확인합니다.
- 오류 발견 즉시: 증빙자료와 함께 정정을 요청합니다.
- 3개월 전부터: 카드 잔액과 결제일을 점검합니다.
- 신청 전: 불필요한 새 대출과 카드 신청을 줄입니다.
- 모기지 신청 시: 여러 금융기관의 조건을 비교합니다.
자주 묻는 질문 FAQ
Q. 600점이면 캐나다에서 모기지를 받을 수 있나요?
CMHC는 모기지 보험 신청 시 최소 한 명의 차입자 또는 보증인이 600점 이상이어야 한다는 기준을 안내합니다. 이는 보험 심사의 신용요건 중 하나이며, 모기지 승인을 보장하지 않습니다. 소득, 부채비율(GDS/TDS), 다운페이먼트, 부동산과 금융기관의 자체 기준도 함께 심사합니다. 700점 이상이라는 이유만으로 승인이나 특정 금리가 보장되는 것도 아닙니다.
Q. 신용 체크를 많이 하면 신용점수가 떨어지나요?
어떤 신용 체크인지에 따라 다릅니다.
본인이 자신의 Credit Report나 Credit Score를 확인하는 Soft Inquiry(Soft Check)는 신용점수에 영향을 주지 않습니다. 따라서 Equifax나 TransUnion을 통해 자신의 신용상태를 정기적으로 확인하는 것은 걱정하지 않아도 됩니다.
반면 신용카드, 대출 또는 모기지를 신청할 때 금융기관이 조회하는 Hard Inquiry(Hard Check)는 신용점수에 영향을 줄 수 있습니다. 특히 짧은 기간에 여러 건의 신용 신청이 반복되면 lender는 이를 새로운 신용을 급하게 찾고 있다는 신호로 볼 수 있으므로 불필요한 신청은 피하는 것이 좋습니다.
Q. Credit Report 오류는 어떻게 수정하나요?
Credit Report에 잘못된 정보가 있다면 Equifax 또는 TransUnion에 Dispute(이의제기)를 신청해 수정할 수 있습니다. 캐나다 금융소비자청(FCAC)에 따르면 소비자는 잘못됐다고 생각하는 신용정보에 이의를 제기할 권리가 있으며, Credit Bureau는 확인된 오류를 무료로 수정해야 합니다.
먼저 Equifax와 TransUnion의 Credit Report를 모두 확인한 뒤, 잘못된 연체 기록이나 잔액, 본인이 개설하지 않은 계좌 등 오류를 찾습니다. 이후 영수증, 은행 명세서, 상환 증명서 등 오류를 입증할 자료를 준비해 해당 Credit Bureau에 Dispute를 신청합니다. Credit Bureau는 정보를 제공한 lender 또는 기관에 사실 여부를 확인하고, 오류가 확인되면 보고서를 수정합니다. lender에 직접 연락해 자료를 정정하도록 요청하면 절차가 빨라질 수도 있습니다.
다만 정확하게 기록된 연체나 부정적인 신용정보를 단순히 마음에 들지 않는다는 이유로 삭제할 수는 없습니다. TransUnion 역시 조사 결과 부정적인 정보가 정확하다면 법에서 허용하는 기간 동안 Credit Report에 남는다고 설명합니다.
간단히 정리하면:
보고서 확인 → 오류 확인 → 증빙자료 준비 → Equifax/TransUnion에 Dispute → 조사 → 오류 확인 시 수정
주택 구입 전 신용관리 체크리스트
Payment를 제때 하고, 높은 Credit Balance를 관리하며, 불필요한 신규 신용 신청을 줄이고, 무엇보다 자신의 Credit Report를 정기적으로 확인하는 습관이 중요합니다.
특히 앞으로 6~12개월 안에 주택 구입이나 Refinancing을 계획하고 있다면 Equifax와 TransUnion 보고서를 미리 확인해 보는 것부터 시작해 보세요.
신용보고서의 작은 오류 하나를 미리 발견하는 것이 실제 모기지를 신청할 때 발생할 수 있는 더 큰 문제를 예방하는 데 도움이 될 수 있습니다.
본 글은 일반적인 정보 제공을 목적으로 하며 특정 금융기관의 모기지 승인이나 이자율을 보장하지 않습니다. 실제 자격과 조건은 신청자의 재정상황, 금융기관 및 상품에 따라 달라질 수 있습니다.
공식 참고자료
자료 확인일: 2026년 9월 21일. 금융기관과 신용평가기관의 정책은 바뀔 수 있으므로 실제 신청 시 최신 조건을 확인하세요.
- FCAC: 신용보고서와 신용점수 기본 안내
- CMHC: 모기지 보험 심사 기준
- Equifax: 신용점수 구간 안내
- FCAC: 신용점수 관리
- 캐나다 소비자업무국: 전통적인 신용등급 코드
- FCAC: 신용보고서 오류와 사기 확인
- TransUnion Canada: Credit Report Dispute
- FCAC: 신용정보 보존기간
모기지 가이드 더 보기 · 내 상황에 맞는 모기지 문의하기
작성자와 자격은 운영자 소개에서, 자료 검토 기준은 편집원칙 및 콘텐츠 정책에서 확인할 수 있습니다.
실제 사례로 살펴보기
다른 사람의 추심 기록이 잘못 연결돼 첫 콘도 계약을 진행하지 못한 경험을 실제 사례: 잘못된 신용정보 때문에 놓친 첫 번째 콘도에서 확인해 보세요.